街头又新增两万台氢能源两轮车,氢能车会取代电动车吗?
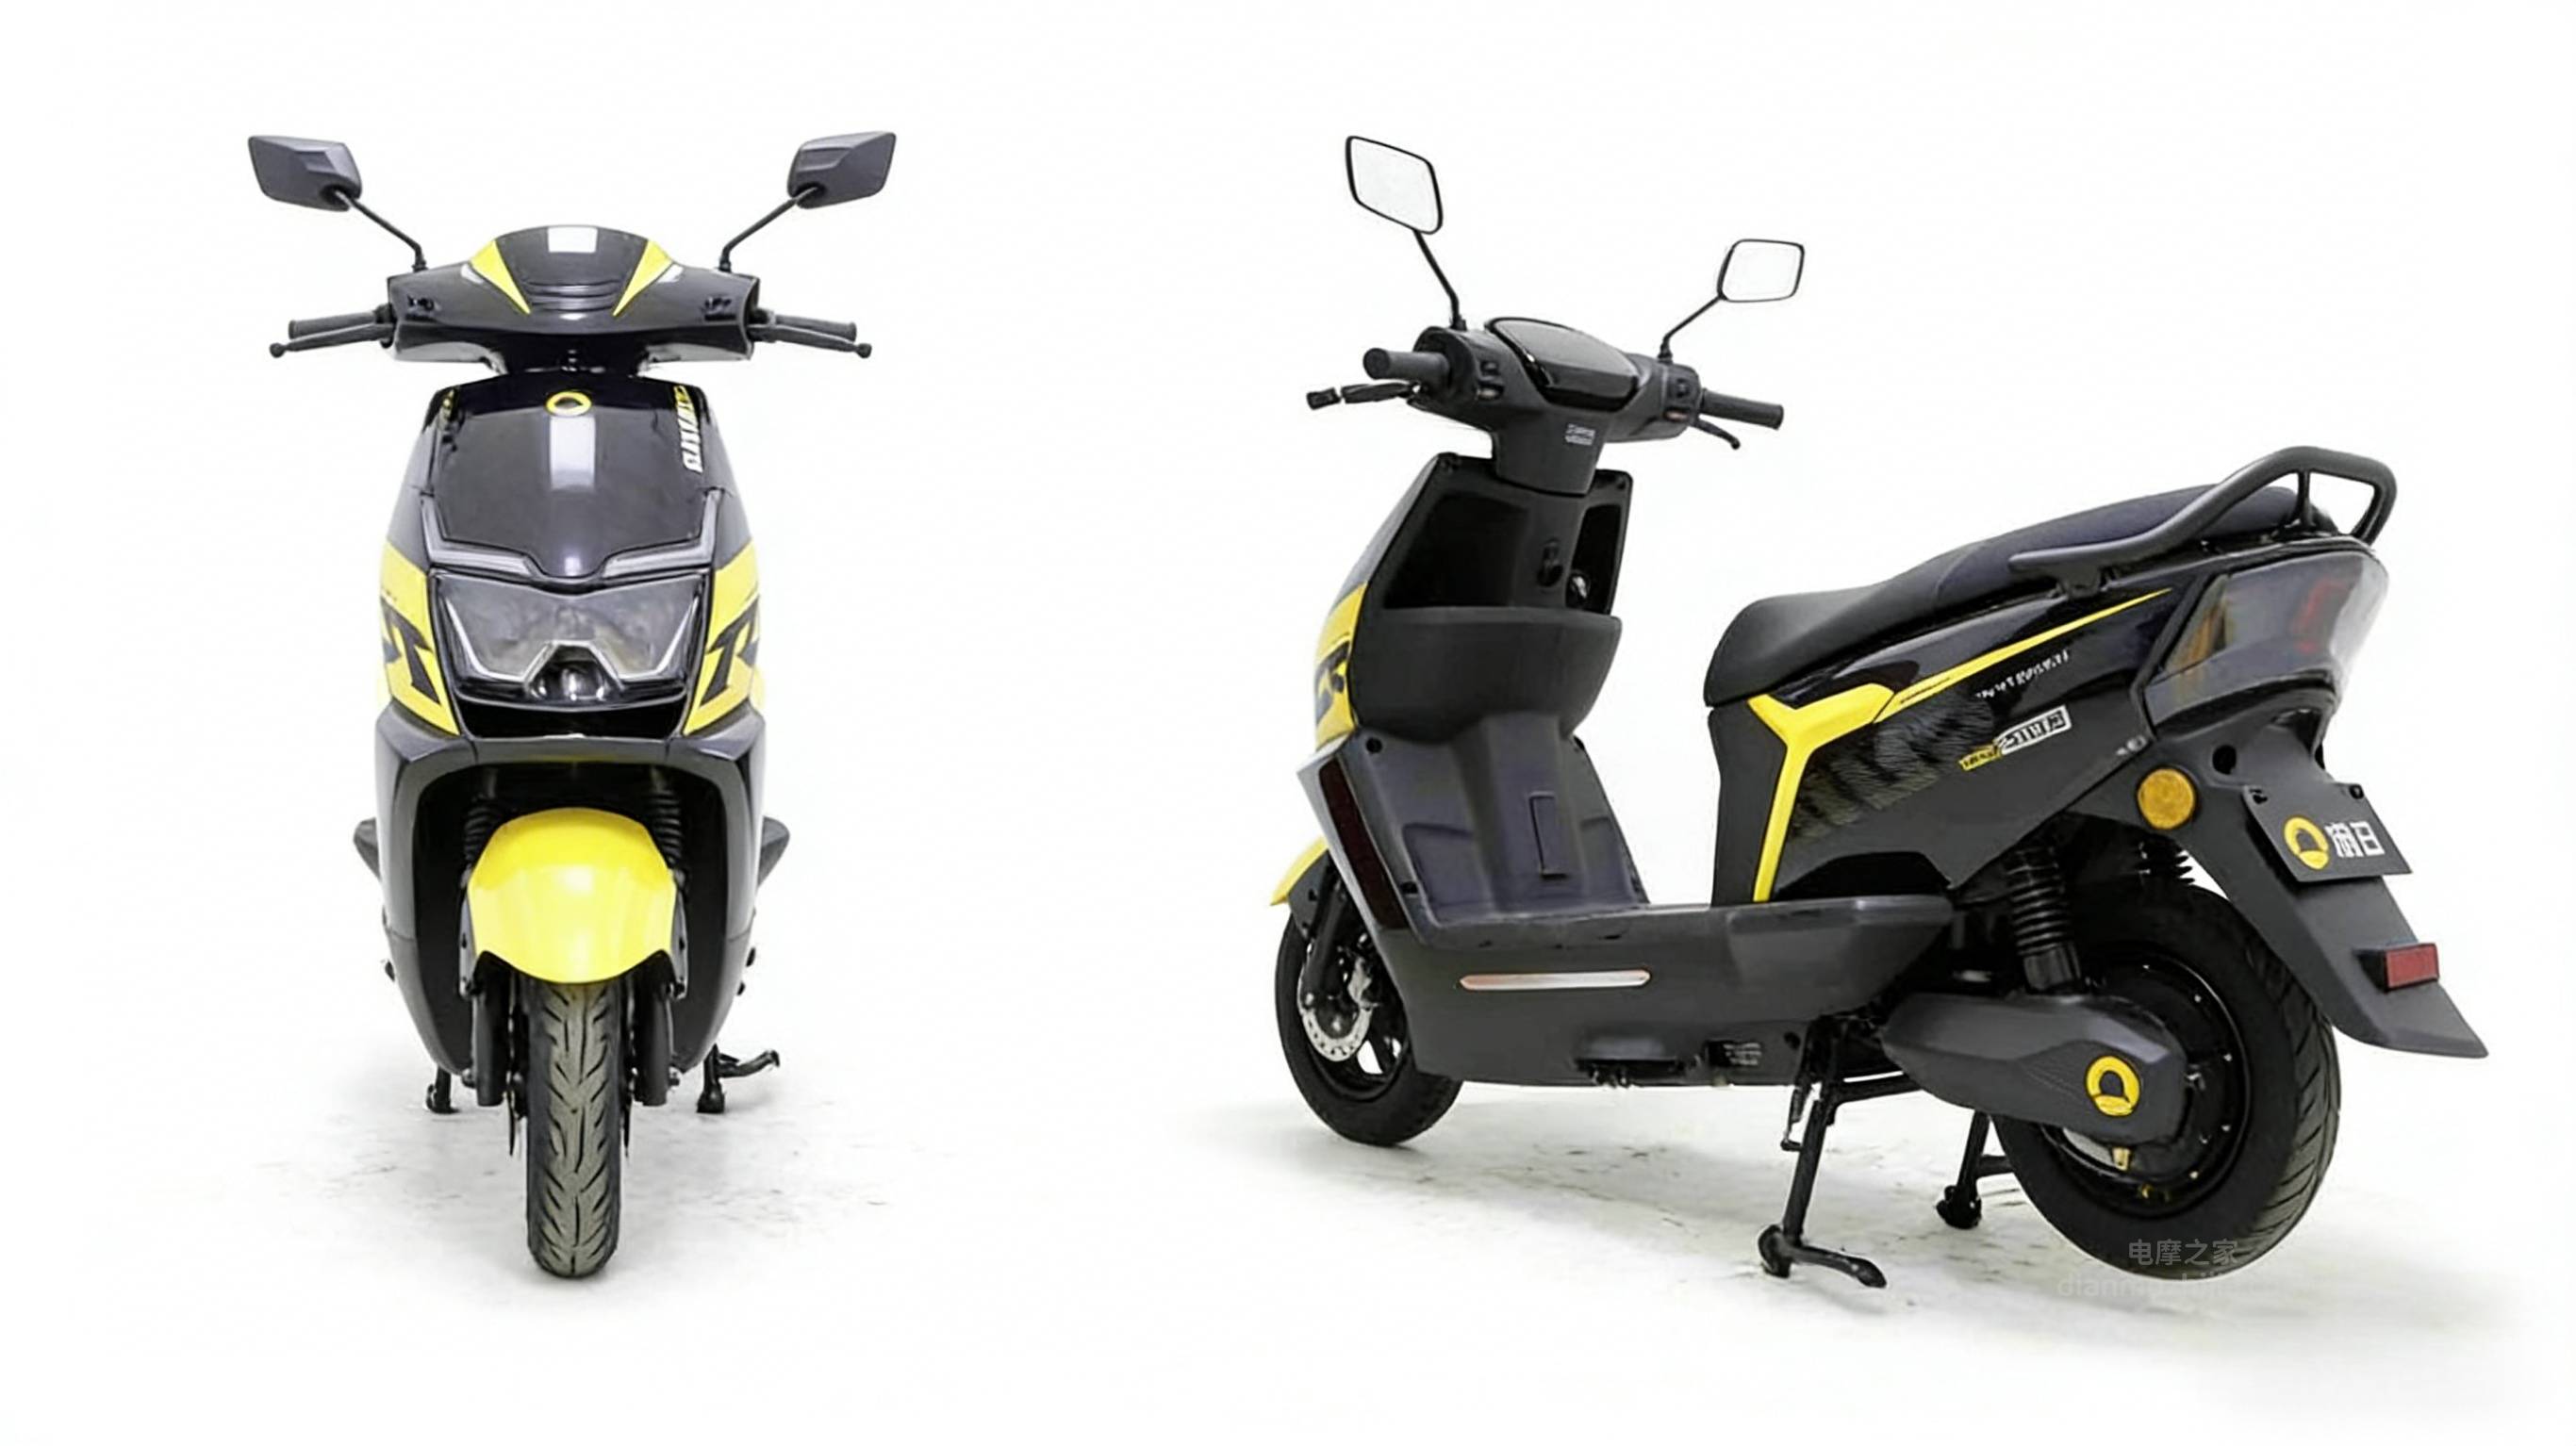
【电出行 行业发展】长沙近期投放两万辆氢能源共享两轮车,是国内氢能两轮车示范运营中规模较大的一批项目。这次落地,让氢能两轮车从过往小众的试点、展会样品,走进大众视线。在锂电长期主导两轮出行市场的当下,这次投放,正好可以用来观察氢能两轮车近两年的发展,以及它对现有出行格局带来的变化。
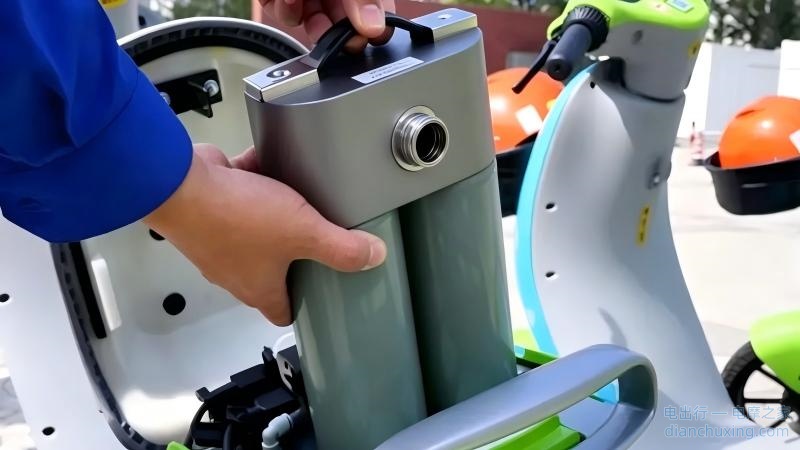
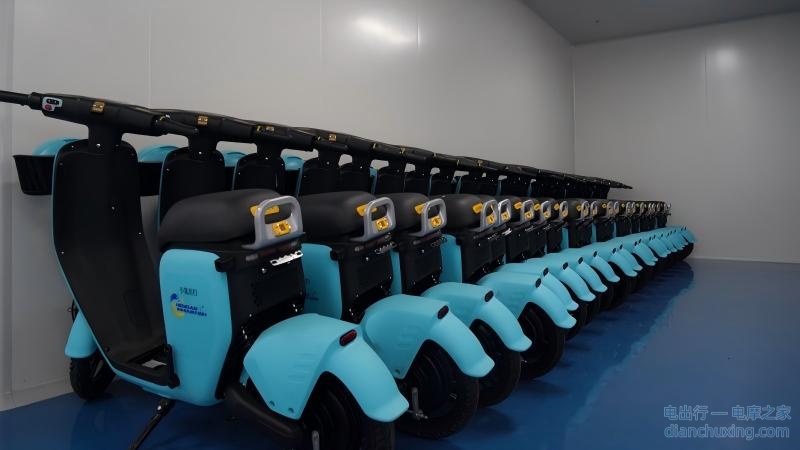
目前氢能两轮车投放基本集中在 B 端场景,共享出行、同城配送、园区车队是主要方向。这类车辆集中停放、统一补能,方便运营商搭建换氢站点、统一运维。面向普通消费者的零售车型很少,企业现阶段重心都在收集车队运营数据。不少地方也把两轮车当成氢能产业低成本的试验载体,借着车辆投放,验证制氢、储运、换氢整套配套链条。
氢能两轮车的优势集中在高频运营场景。换氢只需要几十秒,冬季续航衰减远低于锂电池,也没有锂电热失控起火的隐患。这些优势,在长时间不间断跑单的车队里才能体现价值,更适合北方城市、高周转的共享和配送车队。
中长期市场走向,要看成本和配套建设进度。如果成本持续下降、网点逐步铺开,短途出行市场会出现场景分化:家用代步以锂电为主,高频商用赛道锂电换电和氢能换氢并行竞争。如果降本进度不及预期,氢能两轮就会长期停留在地方示范项目,很难进入个人消费市场。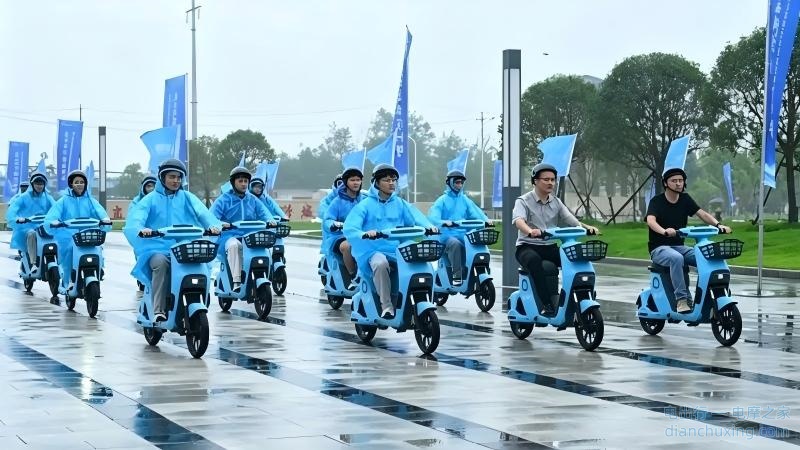
固态储氢材料、燃料电池电堆的成本,依靠两轮车单一赛道很难降下来,必须依托整个氢能产业的规模放量。只有绿氢供给稳定、储运成本持续下行,氢能两轮车才有商业化普及的基础。
同时安全监管规范也要跟上。氢能的风险特性和锂电池完全不同,随着试点规模扩大,储氢容器、换氢站点、车辆运维的相关标准,还需要持续完善。
目前来看,锂电依旧是短途两轮出行的主力,氢能不是替代路线,而是新增的低碳选项。两条路线会在各自场景里竞争、互相倒逼优化,推动两轮出行朝着更安全、低碳的方向持续迭代。
湖南长沙氢能源电动两轮车
氢能两轮车在国内的发展和布局
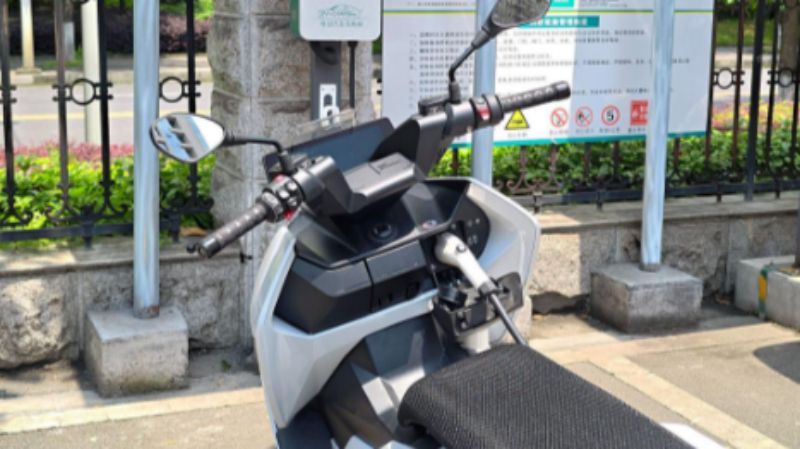
近两年氢能两轮车落地节奏明显加快。早前大多只是几百台的小规模试跑,局限在园区、景区内部通勤。现在投放规模不断提升,长沙这次就是标志性案例。西安、佛山、上海、常州、包头、盐城、成都等城市,也陆续启动试点。技术路线上,低压固态储氢慢慢成为主流,相比早期高压储氢,更适配两轮车的空间条件和安全管理要求。西安已经投放市场的共享氢能两轮车
目前氢能两轮车投放基本集中在 B 端场景,共享出行、同城配送、园区车队是主要方向。这类车辆集中停放、统一补能,方便运营商搭建换氢站点、统一运维。面向普通消费者的零售车型很少,企业现阶段重心都在收集车队运营数据。不少地方也把两轮车当成氢能产业低成本的试验载体,借着车辆投放,验证制氢、储运、换氢整套配套链条。
氢能两轮车的市场预期
短期来看,氢能两轮车不会取代锂电两轮车,只能作为市场补充。锂电供应链成熟、网点密布、价格亲民,普通家用代步的优势很难撼动。它真正对标的,是骑手群体广泛使用的锂电换电车队。氢能两轮车的优势集中在高频运营场景。换氢只需要几十秒,冬季续航衰减远低于锂电池,也没有锂电热失控起火的隐患。这些优势,在长时间不间断跑单的车队里才能体现价值,更适合北方城市、高周转的共享和配送车队。
中长期市场走向,要看成本和配套建设进度。如果成本持续下降、网点逐步铺开,短途出行市场会出现场景分化:家用代步以锂电为主,高频商用赛道锂电换电和氢能换氢并行竞争。如果降本进度不及预期,氢能两轮就会长期停留在地方示范项目,很难进入个人消费市场。
各地氢能源两轮车集中在共享出行试点领域
氢能产业的整体发展是氢能两轮车能否普及的关键
整车制造层面,现在已经可以支撑批量交付,真正的瓶颈在上游配套。氢源成本偏高、换氢站点数量稀少、储氢罐体检测周转体系不成熟,都是现实阻碍。单独一家运营商很难承担建站投入,需要地方统筹规划。固态储氢材料、燃料电池电堆的成本,依靠两轮车单一赛道很难降下来,必须依托整个氢能产业的规模放量。只有绿氢供给稳定、储运成本持续下行,氢能两轮车才有商业化普及的基础。
同时安全监管规范也要跟上。氢能的风险特性和锂电池完全不同,随着试点规模扩大,储氢容器、换氢站点、车辆运维的相关标准,还需要持续完善。
电出行总结
长沙这两万辆氢能源两轮车,核心价值是一场大规模实地测试。它会跑出真实运维成本、故障率和用户反馈,给其他城市和运营商提供参考。目前来看,锂电依旧是短途两轮出行的主力,氢能不是替代路线,而是新增的低碳选项。两条路线会在各自场景里竞争、互相倒逼优化,推动两轮出行朝着更安全、低碳的方向持续迭代。
声明:本站车型测评、参数、行情资讯仅作客观参考,所有原创图文、实拍内容版权归本站所有,禁止无授权搬运、剪辑商用。